Подписка на новости


Как часто вы хотите получать рассылку?

Какие материалы вам интересны?


Все теги

Администрация Наро-Фоминского городского округа
Московской области

+7 (496) 34-3-51-81

143300, г. Наро-Фоминск, ул. Маршала Жукова Г.К., д. 2 | E-mail: admnf@mosreg.ru | 6+

Порталы Подмосковья

Документы

Поиск в базе документов

Постановление Администрации Наро-Фоминского городского округа №3535 от 13.10.2026

Об утверждении Порядка проведения общественных обсуждений по определению границ прилегающих... территорий, на которых не допускается розничная продажа алкогольной продукции и розничная продажа алкогольной продукции при оказании услуг общественного питания, запрещена розничная торговля табачной продукцией или никотинсодержащей продукцией, кальянами и устройствами для потребления никотинсодержащей продукции на территории Наро-Фоминского городского округа Московской области

далее

PDF 5 МБ Просмотров: 27 Дата публикации: 13.10.2026

Постановление Администрации Наро-Фоминского городского округа №3527 от 13.10.2026

О внесении изменений в муниципальную программу «Управление имуществом и муниципальными финансами»,... утвержденную постановлением Администрации Наро-Фоминского городского округа от 15.09.2022 № 2627 и отмене постановления Администрации Наро-Фоминского городского округа от 16.09.2026 № 3115 "О внесении изменений в муниципальную программу «Управление имуществом и муниципальными финансами», утвержденную постановлением Администрации Наро-Фоминского городского округа от 15.09.2022 № 26272

далее

PDF 2 МБ Просмотров: 59 Дата публикации: 13.10.2026

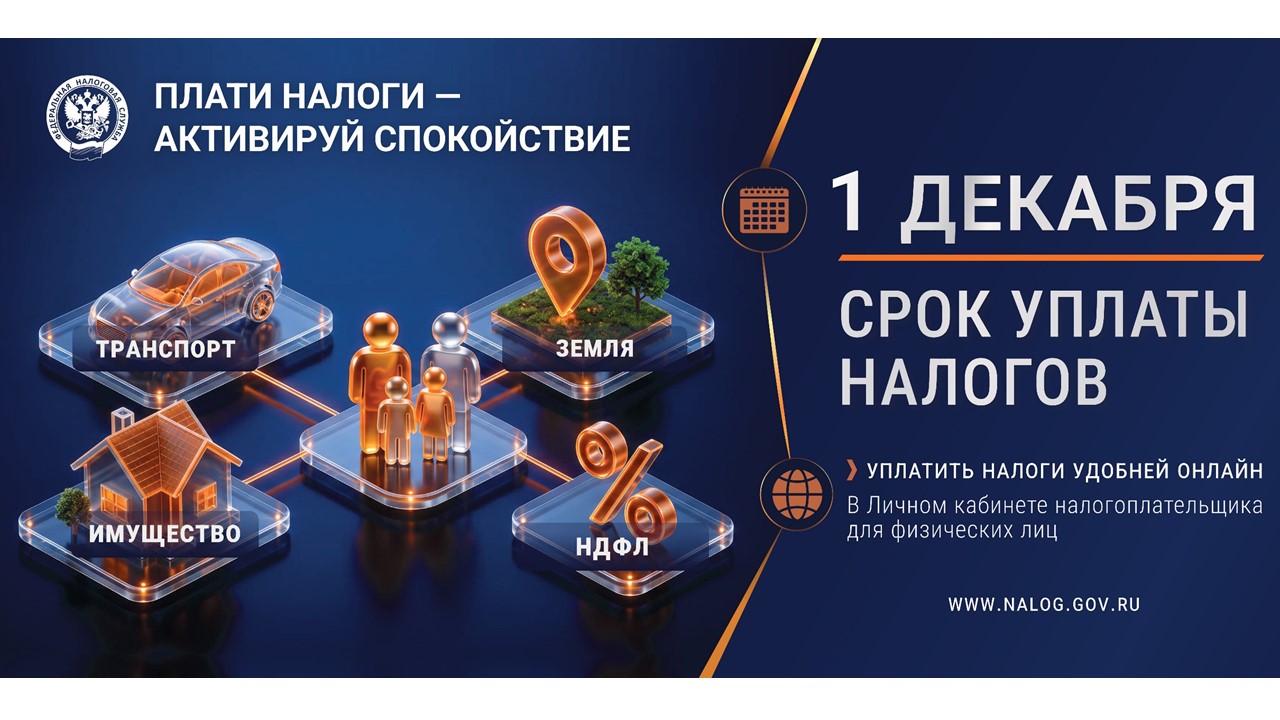
Инспекция Федеральной налоговой службы по г. Наро-Фоминску Московской области сообщает о начале массовой рассылки налоговых уведомлений по сроку уплаты 01.12.2026

Налоговое уведомление может быть направлено по почте заказным письмом или передано в электронной... форме через личный кабинет налогоплательщика для физического лица, личный кабинет на Едином портале госуслуг.   Основанием для проведения расчета НДФЛ, включаемого в налоговые уведомления, является выполнение хотя бы одного из следующих условий, указанных в пункте 6 статьи 228 Налогового кодекса Российской Федерации (далее – Кодекс):   - получение дохода в виде процентов по вкладам (остаткам на счетах) в банках, находящихся на территории Российской Федерации; - получение дохода от налогового агента, с которого не был удержан НДФЛ; - предоставление общей суммы стандартного налогового вычета налогоплательщику по итогам налогового периода одним или несколькими налоговыми агентами в большем размере, чем предусмотрено Кодексом; - предоставление общей суммы налогового вычета на долгосрочные сбережения граждан налогоплательщику по итогам налогового периода в большем  размере, чем предусмотрено Кодексом, по всем договорам на ведение индивидуального инвестиционного счета, прекращенным в одном налоговом периоде; - предоставление общей совокупной суммы налоговых вычетов, предусмотренных подпунктом 2 пункта 1 статьи 219.1 и подпунктами 1 - 3 и 5 пункта 1 статьи 219.2 Кодекса, налогоплательщику по итогам налогового периода налоговым органом при представлении налогоплательщиком налоговой декларации, либо при исчислении и удержании налога налоговым агентом, либо в упрощенном порядке в большем размере, чем предусмотрено Кодексом; - превышение суммы выплат (в части превышения над уплаченными сберегательными взносами или страховыми взносами по договору страхования жизни), не учтенной в облагаемом доходе на основании Кодекса, установленных пределов; - исчисление налоговым органом общей суммы налога в порядке, установленном Кодексом, в большем размере, чем совокупность суммы налога, исчисленной налоговыми агентами, суммы налога, исчисленной налогоплательщиками исходя из налоговой декларации, в отношении доходов налогоплательщика, дата получения которых относится к соответствующему налоговому периоду, и суммы налога, исчисленной налоговым органом с доходов в виде процентов, полученных по вкладам (остаткам на счетах) в банках, находящихся на территории Российской Федерации, - а также при получении доходов в виде выигрышей от участия в азартных играх, проводимых в казино и залах игровых автоматов. В 2025 году внесены изменения в форму налогового уведомления, утвержденную приказом Федеральной налоговой службы от 27.09.2022 № ЕД-7 21/866@ «Об утверждении формы налогового уведомления» (приказ ФНС России от 20.08.2025 № ЕД-7-21/732@, зарегистрированным в Минюсте России 22.09.2025 № 83611).   Новый раздел налогового уведомления начиная с налогового периода 2025год включает единый расчет НДФЛ по всем основаниям, предусмотренным пункто 6 статьи 228 Кодекса. Для целей применения налоговых ставок совокупные налоговые базы распределены по группам доходов. Коды группы доходов утверждены в Приложении № 4 к Приказу ФНС России от 20.10.2025 № ЕД-7-11/913@ «Об утверждении формы налоговой декларации по налогу на доходы физических лиц (форма 3-НДФЛ), порядка ее заполнения, а также формата представления налоговой декларации по налогу на доходы физических лиц в электронной форме» (Зарегистрировано в Минюсте России 31.10.2025 № 84028). В связи с чем, в налоговом уведомлении в новом разделе по графе «Налоговые ставки» указывается номер группы ставок соответствующей группы доходов, при этом группы доходов с кодом начиная от «04» до «11» (за исключением кода «08») объединены в «Иную группу», группа доходов с кодом «08» включена в «Первую группу».   Учитывая изложенное, в налоговом уведомлении отражаются следующие группы: - «Первая группа» (13/15/18/20/22%) для доходов, в частности, от осуществления трудовых обязанностей физическими лицами, в виде сумм прибыли контролируемой иностранной компании (в том числе фиксированной прибыли контролируемой иностранной компании), в виде цифровой валюты, полученной в результате осуществления майнинга цифровой валюты (пункт 2.1 статьи 210 Кодекса, пункт 3.1 статьи 224 Кодекса); - «Вторая группа» (13/15%) для доходов, например, дивидендов, от продажи имущества, операций с ценными бумагами, в виде процентов по вкладам (остаткам на счетах) в банках (пункт 6 статьи 210 Кодекса); - «Третья группа» (13/15%) для доходов в виде денежного довольствия и иных дополнительных выплат, связанных с участием в специальной военной операции (выполнением задач в этот период) ряда физлиц (мобилизованных, добровольцев, сотрудников Следственного комитета РФ и др.), оплаты труда (денежного довольствия (содержания)) лиц, работающих в районах Крайнего Севера (приравненных к ним), в части, которая относится к районным коэффициентам и процентным надбавкам за работу там (пункты 6.1 и 6.2 статьи 210 Кодекса); - «Иные группы» (9, 15, 30, 35%, налоговая ставка, установленная международным законодательством) для доходов, например, физических лиц, не являющихся налоговыми резидентами Российской Федерации, в виде стоимости любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг (пункты 2, 3, 5 и 6 статьи 224 Кодекса, статья 232 Кодекса).   Основной новеллой нового раздела налогового уведомления является существенные изменения визуализации расчета НДФЛ, источников сведений в налоговом уведомлении.   В новом разделе налогового уведомления начиная с 2025 года предусмотрено отражение следующих источников сведений: - налоговые агенты в части предоставления справок о доходах, входящих в состав расчета по форме 6-НДФЛ; - банк, Центральный банк Российской Федерации либо государственная корпорация "Агентство по страхованию вкладов" в отношении банков (в случае, если указанная государственная корпорация осуществляет функции временной администрации или полномочия конкурсного управляющего (ликвидатора) банка) в части доходов в виде процентов, полученных по вкладам (остаткам на счетах) в банках, находящихся на территории Российской Федерации; - организаторы азартных игр, проводимых в казино и залах игровых автоматов в части доходов в виде выигрышей от участия в азартных играх; - налогоплательщик в случае предоставления налоговой декларации по форме 3-НДФЛ в части доходов, вычетов, НДФЛ, в отношении которых у налогового органа отсутствует информация, полученная из других источников, указанных выше (например, доходы от продажи имущества, предпринимательской деятельности и т.п.); - налогоплательщик в случае получения налогового вычета в упрощенном порядке; - налоговый орган хотя бы в одном из следующих случаях: - при вынесении решения по результатам камеральной налоговой проверки, в том числе в соответствии с пунктом 1.2 статьи 88 Кодекса; - при вынесении решения вышестоящим налоговым органом по результатам рассмотрения жалобы налогоплательщика, либо в порядке контроля за деятельностью налогового органа, проводившего проверку; - при наличии в налоговом органе судебного акта в котором налоговый орган является одной из сторон спора.   При обнаружении в налоговом уведомлении ошибок или недостоверных сведений, которые завышают сумму налога, налогоплательщик вправе обратиться в налоговый орган с заявлением о перерасчете налога. К заявлению налогоплательщик вправе приложить документы, подтверждающие наличие оснований, влекущих перерасчет суммы ранее исчисленного налога.   Заявление и документы можно подать лично или через представителя в налоговый орган по выбору налогоплательщика, в том числе через МФЦ, а также в электронной форме через Личный кабинет налогоплательщика для физического лица.   Перерасчет суммы ранее исчисленного налога осуществляется на основании сведений, полученных от органов, налоговых агентов, банков и иных лиц, имеющих эти сведения, налоговым органом в соответствии с Кодексом и другими федеральными законами, в том числе по запросу налогового органа, направленного в порядке, предусмотренном пунктом 6 статьи 228 Кодекса, начиная с налогового периода, в котором возникло основание для такого перерасчета.   Налог, исчисленный по результатам перерасчета суммы ранее исчисленного налога, подлежит уплате налогоплательщиком в срок не позднее 28-го числа третьего месяца, следующего за месяцем, в котором сформировано налоговое уведомление в связи с таким перерасчетом.   Кроме того, информируем о размещении на сайте ФНС России промостраницы «Налоговое уведомление 2026» (https://www.nalog.gov.ru/nu/) и о реализации в Личном кабинете налогоплательщика для физических лиц интерфейса «Расчет налога на доходы физических лиц» (Доходы/Сводный расчет НДФЛ).

далее

Просмотров: 69 Дата публикации: 12.10.2026

ИФНС России по г. Наро-Фоминску Московской области приглашает налогоплательщиков 14 октября 2026 принять участие в семинаре по следующим темам

ИФНС России по г. Наро-Фоминску Московской области приглашает налогоплательщиков 14 октября 2026... принять участие в семинаре по следующим темам:   Предоставление налоговой льготы по транспортному налогу, участникам СВО и членам их семей (подпункт 1, 2 пункта 2.1 статьи 361.1 Налогового кодекса Российской Федерации). Разъяснения о массовых расчетах НДФЛ за 2025 год, включаемых в налоговые уведомления по сроку уплаты 01.12.2026. Перенос задолженности умершего лица на наследников.   Семинар состоится по адресу: Московская область, г. Наро-Фоминск, ул. Маршала Жукова, д. 13 (здание ИФНС России по г. Наро-Фоминску Московской области).   Контактное лицо: Маркина Елена Николаевна – 8(496)341-40-23 (доб. 33-480).  

далее

Просмотров: 68 Дата публикации: 12.10.2026

Информируем о возможности предоставления в аренду земельного участка площадью 952 кв.м

В соответствии со ст. 39.18 Земельного кодекса Российской Федерации информируем о возможности... предоставления в аренду земельного участка площадью 952 кв.м, категория земель «Земли населенных пунктов», вид разрешенного использования «Для индивидуального жилищного строительства», расположенного по адресу: Российская Федерация, Московская область, Наро-Фоминский городской округ, д. Афанасовка.   Граждане, заинтересованные в предоставлении вышеуказанного земельного участка в аренду, вправе подать заявление о намерении участвовать в аукционе посредством портала РПГУ, при этом необходимо выбрать Государственную услугу «Предоставление земельных участков в аренду или в собственность на торгах» (Подача заявления на извещение, опубликованное в соответствии со ст. 39.18 ЗК РФ, о намерении участвовать в аукционе в отношении земельного участка, сведения о котором не внесены в ЕГРН).   Заявления о намерении участвовать в аукционе принимаются в течение 30 дней со дня опубликования настоящего извещения.   Дата и время начала приема заявлений – 10.10.2026 в 12:00 Дата и время окончания приема заявок – 09.11.2026 в 13:00 Дата подведения итогов – 09.11.2026 в 14:00.   Ознакомится с документацией в отношении земельного участка, можно с момента приема заявлений по адресу: Московская обл., г. Наро-Фоминск, ул. Маршала Жукова Г.К., д.5, каб.220 в приемные дни: понедельник и среда с 9.00 до 17.00, обед - с 13.00 до 14.00 (по предварительной записи).   Контактный телефон: 8(496)343-44-69

далее

Просмотров: 56 Дата публикации: 12.10.2026

Информируем о возможности предоставления в аренду земельного участка площадью 1132 кв.м

В соответствии со ст. 39.18 Земельного кодекса Российской Федерации информируем о возможности... предоставления в аренду земельного участка площадью 1132 кв.м, категория земель «Земли населенных пунктов», вид разрешенного использования «Для индивидуального жилищного строительства», расположенного по адресу: Российская Федерация, Московская область, Наро-Фоминский городской округ, д. Котово.   Граждане, заинтересованные в предоставлении вышеуказанного земельного участка в аренду, вправе подать заявление о намерении участвовать в аукционе посредством портала РПГУ, при этом необходимо выбрать Государственную услугу «Предоставление земельных участков в аренду или в собственность на торгах» (Подача заявления на извещение, опубликованное в соответствии со ст. 39.18 ЗК РФ, о намерении участвовать в аукционе в отношении земельного участка, сведения о котором не внесены в ЕГРН).   Заявления о намерении участвовать в аукционе принимаются в течение 30 дней со дня опубликования настоящего извещения.   Дата и время начала приема заявлений – 10.10.2026 в 12:00 Дата и время окончания приема заявок – 09.11.2026 в 13:00 Дата подведения итогов – 09.11.2026 в 14:00.   Ознакомится с документацией в отношении земельного участка, можно с момента приема заявлений по адресу: Московская обл., г. Наро-Фоминск, ул. Маршала Жукова Г.К., д.5, каб.220 в приемные дни: понедельник и среда с 9.00 до 17.00, обед - с 13.00 до 14.00 (по предварительной записи).   Контактный телефон: 8(496)343-44-69

далее

Просмотров: 56 Дата публикации: 12.10.2026

Информируем о возможности предоставления в аренду земельного участка площадью 1000 кв.м

В соответствии со ст. 39.18 Земельного кодекса Российской Федерации информируем о возможности... предоставления в аренду земельного участка площадью 1000 кв.м, категория земель «Земли населенных пунктов», вид разрешенного использования «Для ведения личного подсобного хозяйства (приусадебный земельный участок)», расположенного по адресу: Российская Федерация, Московская область, Наро-Фоминский городской округ, д. Чешково.   Граждане, заинтересованные в предоставлении вышеуказанного земельного участка в аренду, вправе подать заявление о намерении участвовать в аукционе посредством портала РПГУ, при этом необходимо выбрать Государственную услугу «Предоставление земельных участков в аренду или в собственность на торгах» (Подача заявления на извещение, опубликованное в соответствии со ст. 39.18 ЗК РФ, о намерении участвовать в аукционе в отношении земельного участка, сведения о котором не внесены в ЕГРН).   Заявления о намерении участвовать в аукционе принимаются в течение 30 дней со дня опубликования настоящего извещения.   Дата и время начала приема заявлений – 08.10.2026 в 16:00 Дата и время окончания приема заявок – 07.11.2026 в 13:00 Дата подведения итогов – 07.11.2026 в 14:00.   Ознакомится с документацией в отношении земельного участка, можно с момента приема заявлений по адресу: Московская обл., г. Наро-Фоминск, ул. Маршала Жукова Г.К., д.5, каб.220 в приемные дни: понедельник и среда с 9.00 до 17.00, обед - с 13.00 до 14.00 (по предварительной записи).   Контактный телефон: 8(496)343-44-69

далее

Просмотров: 63 Дата публикации: 12.10.2026

Информируем о возможности предоставления в аренду земельного участка площадью 1487 кв.м

В соответствии со ст. 39.18 Земельного кодекса Российской Федерации информируем о возможности... предоставления в аренду земельного участка площадью 1487 кв.м, категория земель «земли населенных пунктов», вид разрешенного использования «для ведения личного подсобного хозяйства (приусадебный земельный участок)», расположенного по адресу: Российская Федерация, Московская область, Наро-Фоминский городской округ, д. Монаково.   Граждане, заинтересованные в предоставлении вышеуказанного земельного участка, вправе подать заявление о намерении участвовать в аукционе посредством портала РПГУ, при этом необходимо выбрать Государственную услугу «Предоставление земельных участков в аренду или в собственность на торгах» (Подача заявления на извещение, опубликованное в соответствии со ст. 39.18 ЗК РФ, о намерении участвовать в аукционе в отношении земельного участка, сведения о котором не внесены в ЕГРН).   Заявления о намерении участвовать в аукционе принимаются в течение 30 дней со дня опубликования настоящего извещения.   Дата и время начала приема заявлений – 10.10.2026 в 12:00 Дата и время окончания приема заявок – 10.11.2026 в 10:00 Дата подведения итогов – 11.11.2026 в 10:00.   Ознакомится с документацией в отношении земельного участка, можно с момента приема заявлений по адресу: Московская обл., г. Наро-Фоминск, ул. Маршала Жукова Г.К., д.5, каб.219 в приемные дни: понедельник и среда с 9.00 до 17.00, обед - с 13.00 до 14.00 (по предварительной записи).   Контактный телефон: 8(496)343-7431

далее

Просмотров: 57 Дата публикации: 12.10.2026